Resumo objetivo do seguro para motorista de aplicativo
- O seguro para motorista de aplicativo mais citado na lei é o de Acidentes Pessoais a Passageiros, o APP, que protege quem está dentro do carro durante a corrida.
- A Lei 13.640/2018 manda os municípios exigirem esse seguro e a inscrição do motorista no INSS, mas cada cidade tem regras próprias.
- O seguro oferecido pelo aplicativo não costuma proteger o seu carro, então vale conferir se você precisa de outra cobertura.
- Usar o carro para trabalhar sem avisar a seguradora pode causar problemas na hora de receber a indenização.
- O seguro obrigatório de trânsito, o antigo DPVAT, não está mais em vigor.
- Seguro particular não substitui a contribuição ao INSS, e as duas proteções se completam.
Por que o seguro para motorista de aplicativo quase deixou a Ana sem carro?
Esta é uma história de exemplo, inventada, mas parecida com a de muita gente. A Ana dirigia por aplicativo havia dois anos, no mesmo carro que usava para a família. Ela tinha um seguro comum, contratado antes de começar a trabalhar, e nunca avisou a seguradora de que agora rodava o dia inteiro com passageiros.
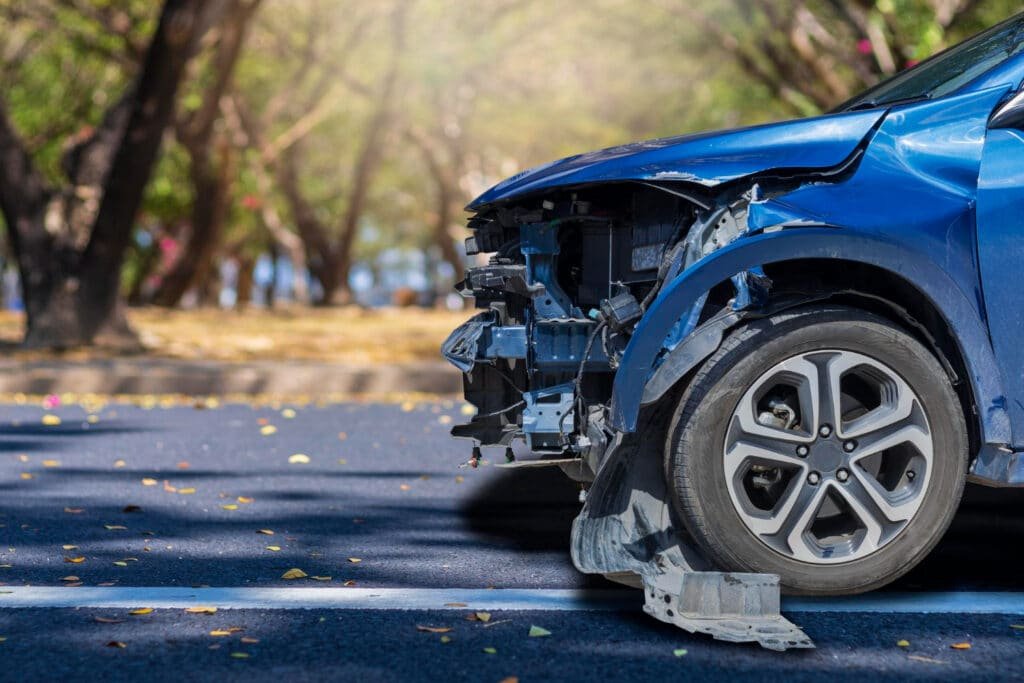
Numa noite de chuva, ela bateu em um poste com um passageiro no banco de trás. O passageiro se machucou de leve. O carro ficou parado na oficina e a Ana, sem corridas e sem renda. Quando ela acionou a seguradora, ouviu que o carro estava sendo usado de forma diferente da contratada.
O susto poderia ter sido menor se ela tivesse entendido, desde o começo, como funciona o seguro para motorista de aplicativo. Neste guia, eu explico em linguagem simples qual seguro é exigido, o que o aplicativo cobre, o que vale contratar por conta própria e como agir se a seguradora negar o pagamento.
Qual seguro para motorista de aplicativo é obrigatório?
A Lei 13.640/2018 alterou a Política Nacional de Mobilidade Urbana e regulou o transporte remunerado privado individual de passageiros, que é o serviço feito por aplicativos. A lei diz que cabe aos municípios e ao Distrito Federal regulamentar e fiscalizar esse serviço, e que eles devem observar algumas diretrizes. Uma delas é exigir a contratação do seguro de Acidentes Pessoais a Passageiros, o APP.
Outra diretriz é exigir que o motorista seja inscrito como contribuinte individual do INSS. A lei também lista requisitos para o motorista nas cidades que regulamentarem a atividade: CNH da categoria B ou superior com a informação de que exerce atividade remunerada, veículo dentro das regras locais, CRLV em dia e certidão negativa de antecedentes criminais.
O que é o seguro APP no seguro para motorista de aplicativo?
O seguro APP cobre acidentes pessoais dos passageiros transportados. Em linhas gerais, ele protege quem está no carro durante a corrida contra danos corporais, como morte, invalidez e despesas médicas, conforme as condições da apólice. Ele não é o seguro do seu carro. Por isso, o seguro para motorista de aplicativo é um conjunto de proteções, e o APP é só uma parte.
E o DPVAT, ainda existe?
Não. A lei de 2018 cita o DPVAT, mas ele deixou de existir na prática. O SPVAT, criado em 2024 para substituí-lo, foi revogado pela Lei Complementar 211/2024, publicada em 31 de dezembro de 2024. Segundo parecer da Advocacia-Geral da União junto à Susep, não há hoje seguro obrigatório desse tipo em vigor. Isso reforça a importância de ter um bom seguro para motorista de aplicativo por conta própria.
A exigência é igual em todas as cidades?
Não. A lei fala em municípios que optarem pela regulamentação, e cada prefeitura define detalhes locais. Antes de contratar o seguro para motorista de aplicativo, consulte as regras da sua cidade e as exigências do aplicativo em que você trabalha. Se a atividade for feita sem cumprir a lei e a regra local, ela pode ser considerada transporte ilegal de passageiros, segundo o texto da própria lei.
O seguro do aplicativo é suficiente como seguro para motorista de aplicativo?
As plataformas costumam oferecer algum tipo de proteção durante a corrida, em geral ligada a acidentes com passageiros. O que cada empresa cobre, em quais momentos e com quais limites muda de um aplicativo para outro e pode mudar com o tempo. Por isso, não confie em resumos de terceiros: leia as condições no próprio aplicativo ou no site da empresa.
Na maioria dos casos, esse tipo de proteção não é um seguro completo do seu carro. Perguntas que você deve fazer:
- o seguro cobre o meu veículo contra colisão, roubo e furto?
- ele vale só durante a corrida ou também enquanto fico online esperando chamada?
- quais são os limites de indenização para passageiros e terceiros?
- existe franquia e quem a paga?
- o que acontece se o acidente ocorrer com o aplicativo desligado?
Se você não encontrar a resposta com clareza, trate o seguro do aplicativo como proteção parcial e avalie complementar com um seguro para motorista de aplicativo próprio.
Posso usar o seguro de carro comum como seguro para motorista de aplicativo?
Pode haver problema. O Código Civil exige boa-fé na contratação do seguro. O art. 766 diz que o segurado que faz declarações inexatas ou omite circunstâncias que possam influir na aceitação da proposta ou no valor do prêmio pode perder o direito à garantia. O art. 768 diz que perde a garantia o segurado que agravar intencionalmente o risco do contrato.
Na prática, seguradoras costumam tratar o uso para aplicativo como risco maior do que o uso particular, porque o carro roda mais e carrega passageiros. Há casos em que a Justiça considera a negativa válida e casos em que a obriga a pagar, dependendo da apólice, do que foi perguntado na contratação e do que ficou provado. Para evitar a briga, avise a seguradora que o carro será usado para o trabalho e peça a apólice com essa informação.
Quanto custa o seguro para motorista de aplicativo?
Em geral, o seguro para motorista de aplicativo custa mais do que o de uso particular, pelo risco maior. O preço depende do carro, da cidade, do seu histórico e das coberturas escolhidas. Peça mais de uma cotação e compare coberturas e franquias, não só o valor da parcela.
Atenção ao prazo
Direito trabalhista tem prazo definido em lei
A cobrança pode alcançar os últimos cinco anos e deve ser proposta em até dois anos após o fim do contrato. Vale entender onde o seu caso se encaixa.
Falar sobre o meu prazoOu ligue para (63) 99988-5317
Dr. Lucas Marques · OAB-TO 13.083
Quais coberturas vale ter no seguro para motorista de aplicativo?
O ideal é montar o seguro para motorista de aplicativo pensando nos riscos reais do trabalho. As coberturas mais úteis são:
- Colisão, incêndio e roubo ou furto do veículo, com as condições bem explicadas.
- Responsabilidade civil por danos materiais a terceiros, para o caso de você bater em outro carro ou em um muro.
- Responsabilidade civil por danos corporais a terceiros, para o caso de ferir pedestres ou outros motoristas.
- Acidentes pessoais a passageiros, o APP, que é o seguro exigido pela lei.
- Acidentes pessoais do motorista, para proteger você e sua família em caso de morte ou invalidez.
- Assistência 24 horas, com guincho e socorro, que evita perder um dia de trabalho.
- Carro reserva, quando disponível, para você continuar rodando enquanto o seu está na oficina.
Algumas seguradoras oferecem ainda coberturas para quem perde renda com o carro parado. Confira se isso existe no produto que você está analisando, quais são as regras e o prazo de pagamento, porque nem toda apólice tem essa opção.
Como escolher o seguro para motorista de aplicativo sem cair em armadilhas?
- Leia a apólice do seguro para motorista de aplicativo inteira, principalmente as exclusões, que dizem quando a seguradora não paga.
- Confirme por escrito que o seu seguro para motorista de aplicativo aceita o uso do carro no trabalho.
- Veja o valor da franquia e se ela muda para batidas, roubo ou vidros.
- Compare mais de uma proposta e anote as diferenças de cobertura.
- Guarde a proposta, a apólice e as conversas com o corretor.
- Pesquise se a seguradora e o corretor estão regulares nos canais da Susep.
Um seguro para motorista de aplicativo barato demais pode ter cobertura curta ou exigências difíceis de cumprir. O que importa é o que ele realmente paga quando você precisa.
E o seguro para motorista de aplicativo com carro alugado ou financiado?
Se o carro é alugado de locadora, veja o que a locadora já inclui no seguro para motorista de aplicativo e o que fica por sua conta, como franquia e danos a terceiros. Se o carro é financiado, o banco costuma exigir seguro do bem, e essa exigência não substitui o seguro para motorista de aplicativo nem a necessidade de avisar sobre o uso para trabalho.
Quando o carro está no nome de outra pessoa, como um familiar, converse com a seguradora e com a pessoa responsável pela apólice do seguro para motorista de aplicativo. Informações erradas sobre quem usa o carro e para quê podem gerar discussão na hora do pagamento.
O que fazer se a seguradora negar o pagamento do seguro para motorista de aplicativo?
- Peça a negativa do seguro para motorista de aplicativo por escrito, com o motivo e a cláusula usada.
- Reúna a apólice, a proposta, o boletim de ocorrência, as fotos, o orçamento do conserto e as mensagens com a seguradora e o corretor.
- Apresente reclamação à própria seguradora e guarde o número do protocolo.
- Se não resolver, registre queixa nos canais oficiais, como a Susep, o Procon ou o consumidor.gov.br.
- Procure orientação para avaliar uma ação judicial, principalmente se houve prejuízo grande ou perda de renda.
No seguro para motorista de aplicativo, o prazo para o segurado cobrar a seguradora costuma ser de um ano, na regra do Código Civil (art. 206, parágrafo 1º, inciso II). A súmula 229 do STJ diz que o pedido de pagamento feito à seguradora suspende a contagem do prazo até o segurado ter ciência da decisão. Por isso, não deixe a documentação parada e procure orientação cedo.
O seguro para motorista de aplicativo substitui a proteção do INSS?
Não. O seguro para motorista de aplicativo cobre danos e acidentes dentro das regras da apólice. Já o INSS protege o trabalhador em situações como doença, acidente que impede o trabalho e aposentadoria, desde que ele contribua. A própria lei de 2018 manda exigir a inscrição do motorista como contribuinte individual do INSS.
Na prática, quem fica afastado depois de um acidente e não contribui pode ficar sem benefício. Quem contribui pode ter direito ao auxílio por incapacidade temporária, conforme as regras do INSS. Veja a página de atuação do escritório para motoristas profissionais e as respostas da página de perguntas frequentes. O tema da contribuição, do MEI e da aposentadoria merece guias próprios.
O que pode mudar no seguro para motorista de aplicativo com a regulamentação nacional?
Está em discussão no Congresso o Projeto de Lei Complementar 12/2024, que trata da relação de trabalho de motoristas de aplicativo de quatro rodas e de inclusão previdenciária. Até onde encontrei, em 2026 ele ainda não virou lei. Por isso, as regras do seguro para motorista de aplicativo seguem sendo as da Lei 13.640/2018, das prefeituras e das condições de cada plataforma.
Se o projeto for aprovado, regras de proteção, contribuição e seguro podem mudar. Acompanhe as notícias e, antes de decidir, confira o que está em vigor naquele momento.
Quais erros evitar ao contratar o seguro para motorista de aplicativo?
- Contratar o seguro para motorista de aplicativo sem avisar que o carro é usado para trabalhar.
- Achar que o seguro do aplicativo cobre o carro e o motorista em todas as situações.
- Escolher o seguro para motorista de aplicativo só pelo preço, sem ler as exclusões.
- Deixar de guardar proposta, apólice e conversas.
- Esquecer de renovar a apólice no prazo.
- Descuidar da contribuição ao INSS, que é uma proteção diferente.
Conclusão: o que lembrar sobre o seguro para motorista de aplicativo?
O seguro para motorista de aplicativo envolve mais de uma proteção. A lei destaca o seguro APP para passageiros e a inscrição no INSS, e o seguro obrigatório de trânsito deixou de existir. O seguro oferecido pelo aplicativo costuma ser só uma parte do que você precisa.
Avise a seguradora que o carro é usado para trabalho, leia as exclusões e compare coberturas. Guarde todos os documentos, porque eles decidem o resultado se houver negativa. E lembre que o seguro privado não substitui a contribuição ao INSS.
Este texto é informativo e não substitui a análise do seu caso. Para conferir o texto da lei, veja a Lei 13.640/2018 no Planalto e o site da Susep. Se precisar de orientação, fale com o escritório pela página de contato ou leia outros guias no blog de direito do trabalho do motorista.
Perguntas frequentes sobre seguro para motorista de aplicativo
O seguro para motorista de aplicativo é obrigatório?
A lei federal manda os municípios exigirem o seguro APP e a inscrição no INSS. Os detalhes dependem da regra da sua cidade e das exigências do aplicativo.
O seguro do aplicativo substitui o seguro para motorista de aplicativo do meu carro?
Em geral, a proteção do aplicativo é voltada a acidentes com passageiros e tem regras próprias. Confira as condições da sua plataforma e não presuma que ela cobre colisão ou roubo do veículo.
Posso trabalhar com aplicativo usando o seguro comum do meu carro?
No seguro para motorista de aplicativo, pode haver recusa de pagamento se a seguradora entender que você não informou o uso profissional. Avise a seguradora e peça a apólice com o uso para aplicativo aceito.
O DPVAT ainda vale para motorista de aplicativo?
Não. O seguro obrigatório de trânsito não está em vigor desde a revogação do SPVAT, em 31 de dezembro de 2024.
Quais coberturas são mais importantes no seguro para motorista de aplicativo?
Colisão, roubo e furto, responsabilidade civil por danos a terceiros, acidentes pessoais a passageiros e ao motorista, assistência 24 horas e, se possível, carro reserva.
Motorista de aplicativo com MEI precisa de outro seguro?
O MEI não substitui o seguro do carro nem o APP. Ele é uma forma de inscrição e contribuição, e as regras do seguro continuam valendo.
Quanto tempo tenho para cobrar a seguradora?
A regra do Código Civil costuma ser de um ano, e o pedido administrativo de pagamento pode suspender a contagem, segundo a súmula 229 do STJ. Procure orientação cedo para não perder o prazo.
Onde reclamo se a seguradora negar o pagamento?
Primeiro na própria seguradora, com protocolo. Depois, na Susep, no Procon ou no consumidor.gov.br, e, se for preciso, na Justiça.
Palmas e on-line
Escolha o canal mais prático para o seu atendimento
O escritório atende em Palmas e por canais on-line, mediante agendamento. Envie uma mensagem resumida e aguarde o retorno.
Agendar um atendimentoOu ligue para (63) 99988-5317
Dr. Lucas Marques · OAB-TO 13.083